GUIDE GESTION DU RISQUE
Gestion du risque en trading : R, ratio risque/rendement, lots et drawdown.
Par l’équipe GHZ Composite · 9 min de lecture · Mis à jour le
La gestion du risque en trading, c'est fixer avant d'entrer combien tu acceptes de perdre : une somme fixe qu'on appelle 1 R, par défaut 1 % du compte, et jamais plus de 1 R perdu sur une position. Tu n'entres que si le gain visé vaut au moins 3 fois ce risque, et ta taille de position découle de la distance entre ton entrée et ton stop loss. Ce guide te donne les calculs pas à pas, nos règles de gestion affinées en live avec nos élèves (break even, stop, sorties) et des exemples réels de notre track record, pertes comprises.
Le R : l'unité de base de la gestion du risque en trading
Le R, c'est ton risque par position, exprimé en argent. Exemple de l'ebook : avec 100 000 € de capital et 1 % de risque par trade, R = 1 000 €. Un trade à +5 R a rapporté 5 fois la somme risquée, quelle que soit la taille du compte.
Le R est fixe : tu risques le même montant à chaque position. Et c'est un plafond : on le répète souvent en live, « on ne perd jamais plus de 1 R sur une position ». Quand on cumule plusieurs entrées dans un même mouvement, on passe donc les précédentes à break even avant d'en ouvrir une nouvelle.
Le ratio risque/rendement (RR) : définition et calcul
Définition
Le ratio risque/rendement (RR, « ratio risque/récompense » dans l'ebook) compare ce que tu peux gagner à ce que tu peux perdre. À l'achat : RR = (TP − entrée) ÷ (entrée − SL). Le TP (take profit) est ton objectif, le SL (stop loss) le niveau qui coupe la perte si ton scénario s'invalide.
Notre règle : pas de trade sous 3 R, idéalement 4
Dans notre méthode, on ne prend pas de trade qui offre moins de 3 R de potentiel, et on cherche plutôt 4. Un trade à 1,4 R, on le laisse passer. Si l'entrée à la cassure ne laisse qu'un petit RR, on attend un retour plus bas dans la zone ; s'il ne vient pas, on ne rentre pas. Il y a des opportunités tous les jours.
Calcul du ratio risque rendement : l'exemple des 10 trades
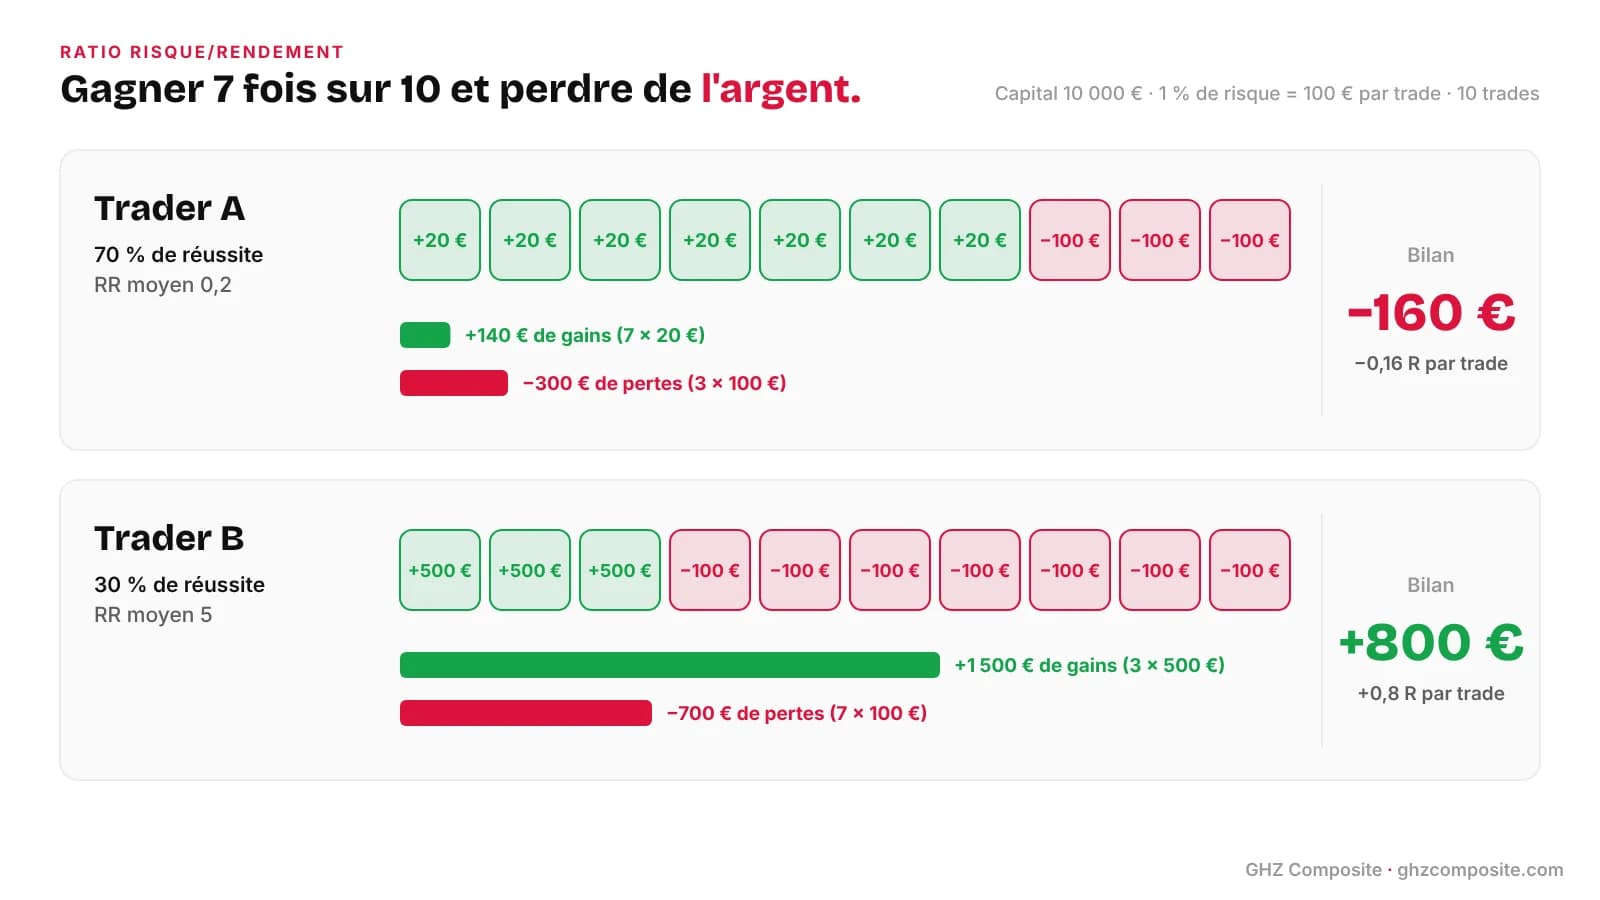
L'ebook compare deux traders. Capital de 10 000 €, 1 % de risque, soit 100 € par trade, sur 10 trades.
| Trader A | Trader B | |
|---|---|---|
| Taux de réussite | 70 % | 30 % |
| RR moyen | 0,2 | 5 |
| Gagnants | 7 × 20 € = +140 € | 3 × 500 € = +1 500 € |
| Perdants | 3 × 100 € = -300 € | 7 × 100 € = -700 € |
| Bilan | 140 − 300 = -160 € | -700 + 1 500 = +800 € |
Le trader A gagne 7 fois sur 10 et perd de l'argent. Le trader B se trompe 7 fois sur 10 et termine en gain. La clé, c'est le RR.
Gagnant avec moins de 50 % de réussite : l'espérance
La formule standard, en R : espérance = taux de réussite × gain moyen − taux de perte × perte moyenne. Trader A : 0,7 × 0,2 − 0,3 × 1 = -0,16 R par trade. Trader B : 0,3 × 5 − 0,7 × 1 = +0,8 R par trade.
Le taux de réussite d'équilibre vaut 1 ÷ (1 + RR). Avec un RR de 3 : 1 ÷ 4 = 25 %. Au-dessus, l'espérance devient positive, avant frais.
Au 25 octobre 2026, notre track record affiche 159 positions, un gain moyen de +5,6 R et une perte moyenne de -1,0 R ; la pire position est à -1 R. Résultats passés, qui ne préjugent pas des résultats futurs ; pour les lire avec recul : comment lire un track record.
Calcul de lot en trading : la taille de position
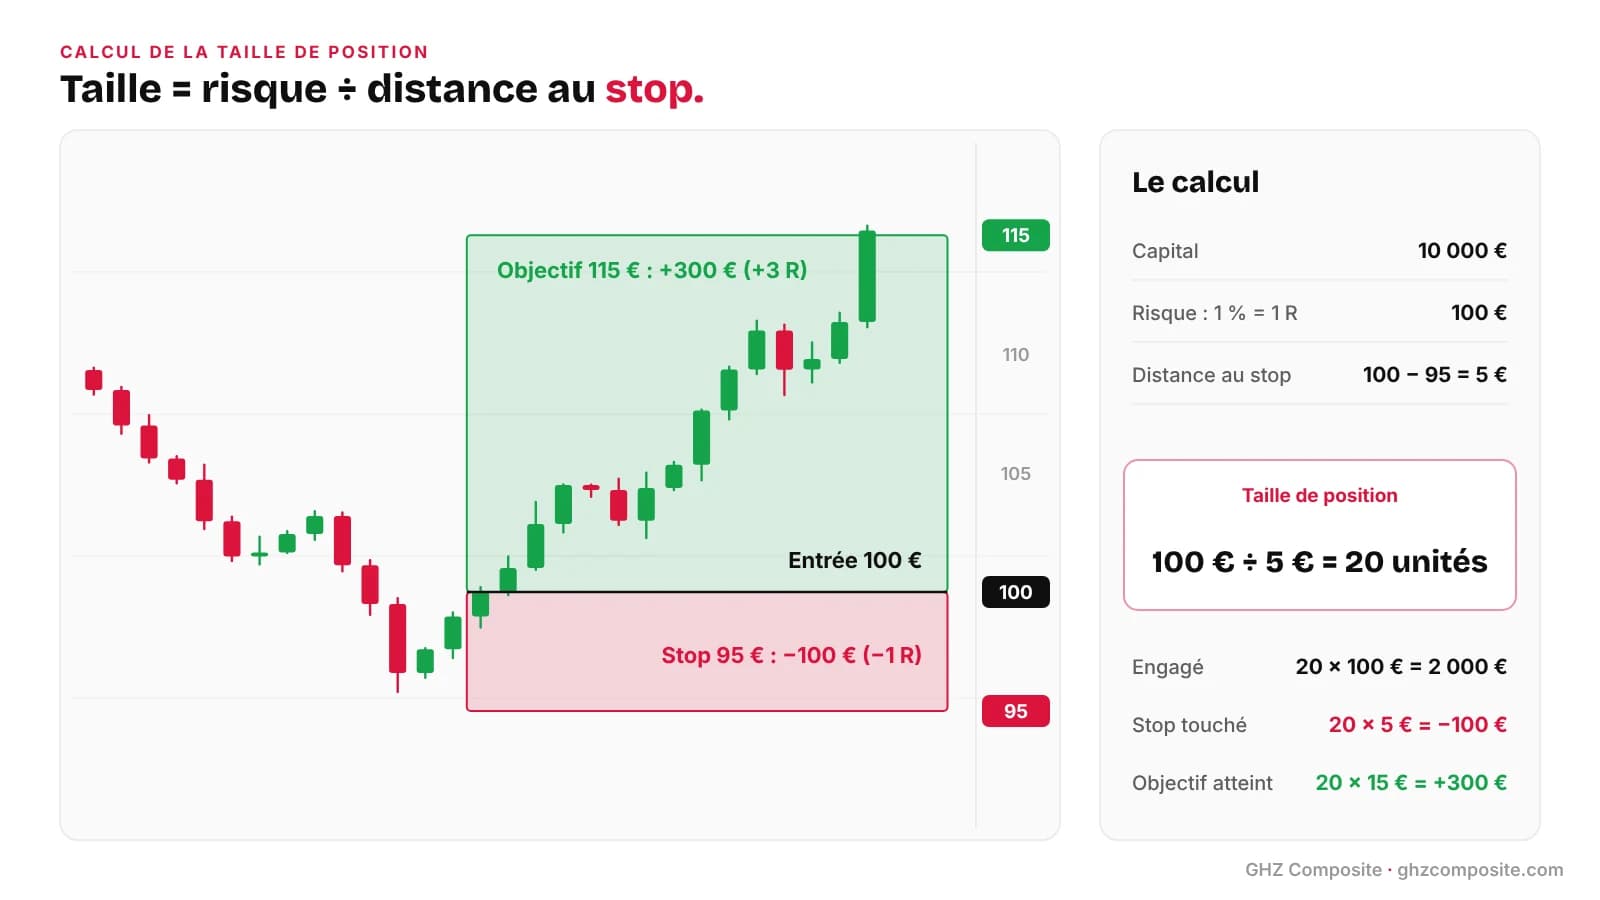
Ta taille de position dépend de ton capital, de ton risque et de la taille de ton stop. D'où la formule : taille = montant risqué ÷ distance entre l'entrée et le stop.
Exemple sur une crypto au comptant
Compte de 10 000 €, risque de 1 % = 100 €. Achat à 100 €, stop à 95 € : 5 € de distance.
- Taille : 100 ÷ 5 = 20 unités, soit 2 000 € engagés.
- Stop touché : 20 × 5 € = -100 €, soit -1 R.
- TP à 115 € (RR de 3) : 20 × 15 € = +300 €, soit +3 R.
Tu engages 2 000 € mais tu ne risques que 100 €. Avec un stop à 90 €, tu prendrais 10 unités : stop plus large, position plus petite, même risque.
En forex : les lots
Un lot standard vaut 100 000 unités de la devise de base ; sur EUR/USD, un pip vaut alors 10 $ par lot. Compte de 10 000 $, 100 $ de risque, stop à 20 pips : 100 ÷ (20 × 10) = 0,5 lot. Intègre les frais : en oubliant commission et spread, rappelle l'ebook, tu peux perdre 1,5 % ou 2 % au lieu de 1 %.
Spot, levier et deux poches de capital
Pour débuter, on recommande le spot (achat au comptant), sans levier ni vente à découvert. Dans ce cadre, « vendre » veut dire revendre ce que tu détiens, pour racheter plus bas. Bien calculé, le levier ne change rien à ton R, mais il rend la discipline plus difficile quand on apprend.
On conseille aussi de séparer son capital en deux poches. La première achète dans les grandes zones de time-frame haute (HTF) et se regarde à peu près une fois par mois. La seconde sert au trading actif : elle attend un changement de structure (COS, souvent appelé CHOCH) en petite time-frame pour entrer, avec les règles de R de ce guide.
Stop loss et break even : protéger chaque trade
Où placer son stop loss
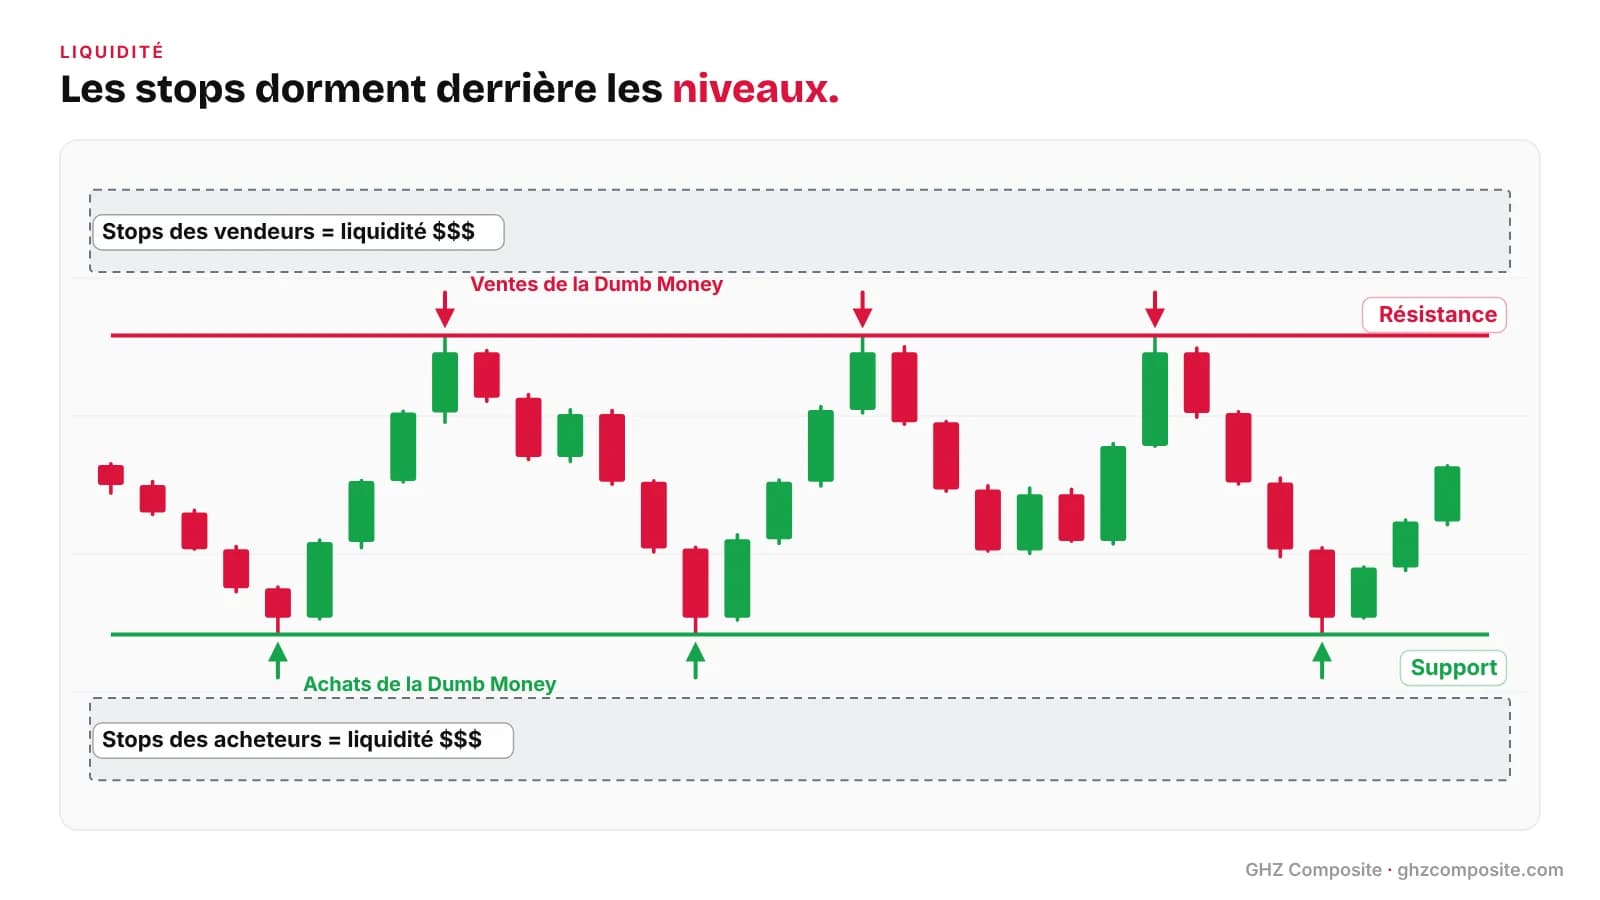
Le stop se place là où ton scénario est invalidé : sous le dernier point bas de ton accumulation à l'achat, juste au-dessus de la distribution à la vente. Évite de le poser sur une liquidité évidente, comme des EQH (equal highs, sommets égaux) touchés trois fois au même niveau : ils ont toutes les chances d'être pris. Détails dans la liquidité en trading.
Exemple réel : le 8 septembre 2026, une vente BTC en m3, entrée vers 79 100 $ en bas d'une supply (79 100-79 420 $), stop vers 79 200 $, objectif vers 78 600 $. Le prix est remonté et a touché le stop : -1 R, ni plus ni moins que le risque prévu.
Passer à break even : sur critères, pas au hasard
Le break even (BE), c'est ramener son stop au prix d'entrée. On y passe vite, mais jamais parce que le prix « avance un peu ». Nos critères :
- la liquidation des EQH situés juste au-dessus de ton accumulation (ou des EQL sous ta distribution) ;
- l'imbalance absorbée : il ne reste plus de déséquilibre de prix sous ton entrée ;
- une cassure de structure dans ton sens, ou le dépassement du point le plus haut situé entre les touches des EQL de ton accumulation.
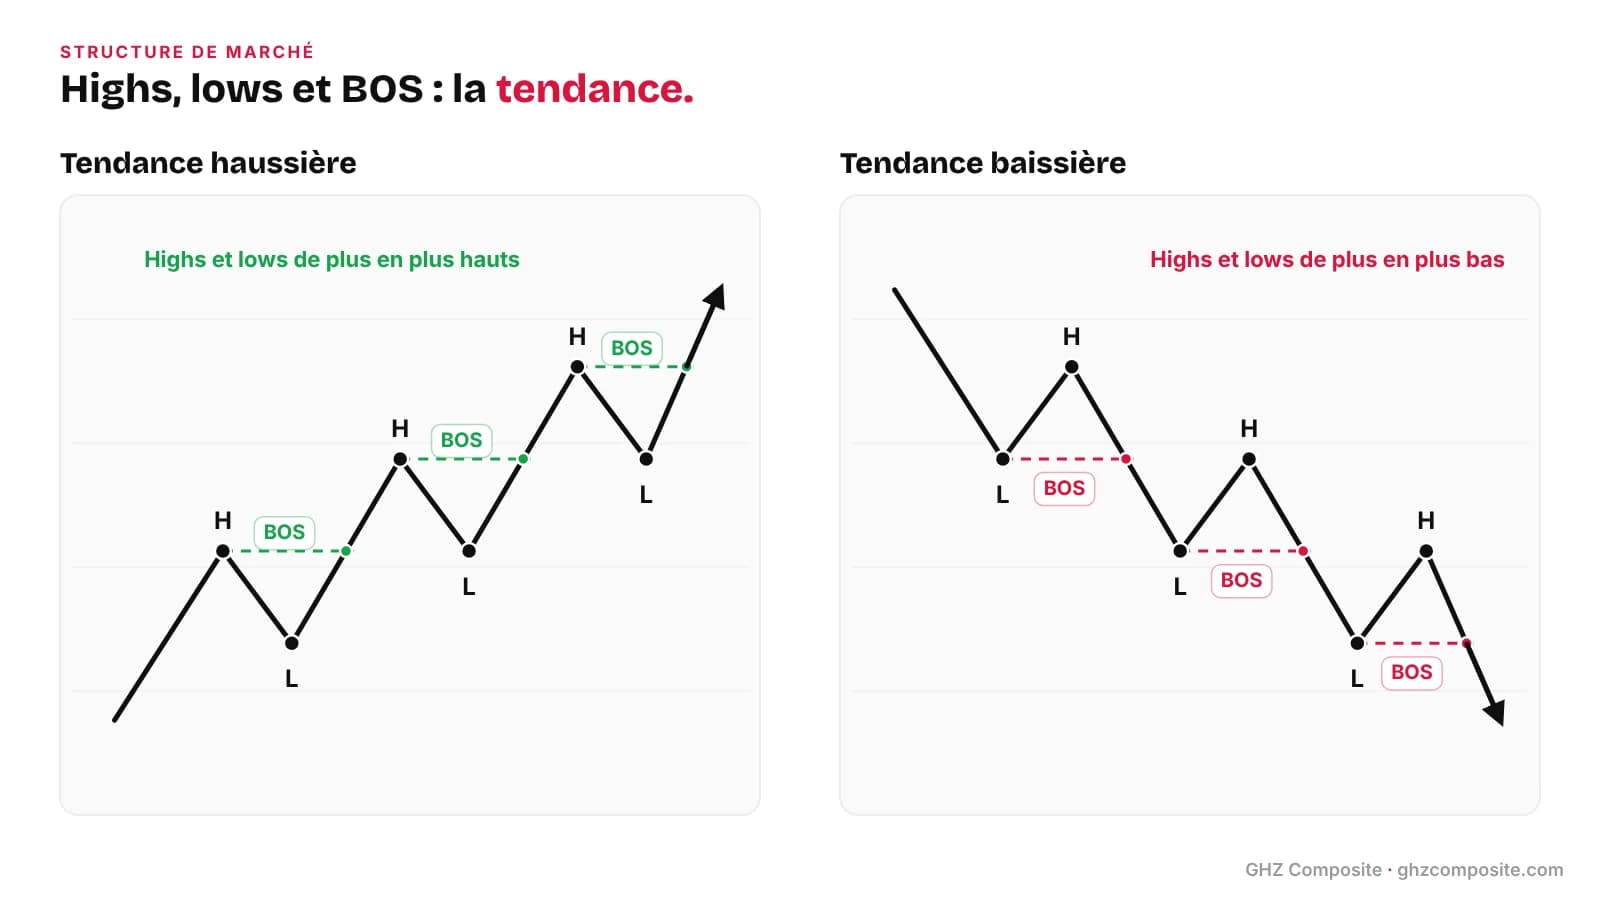
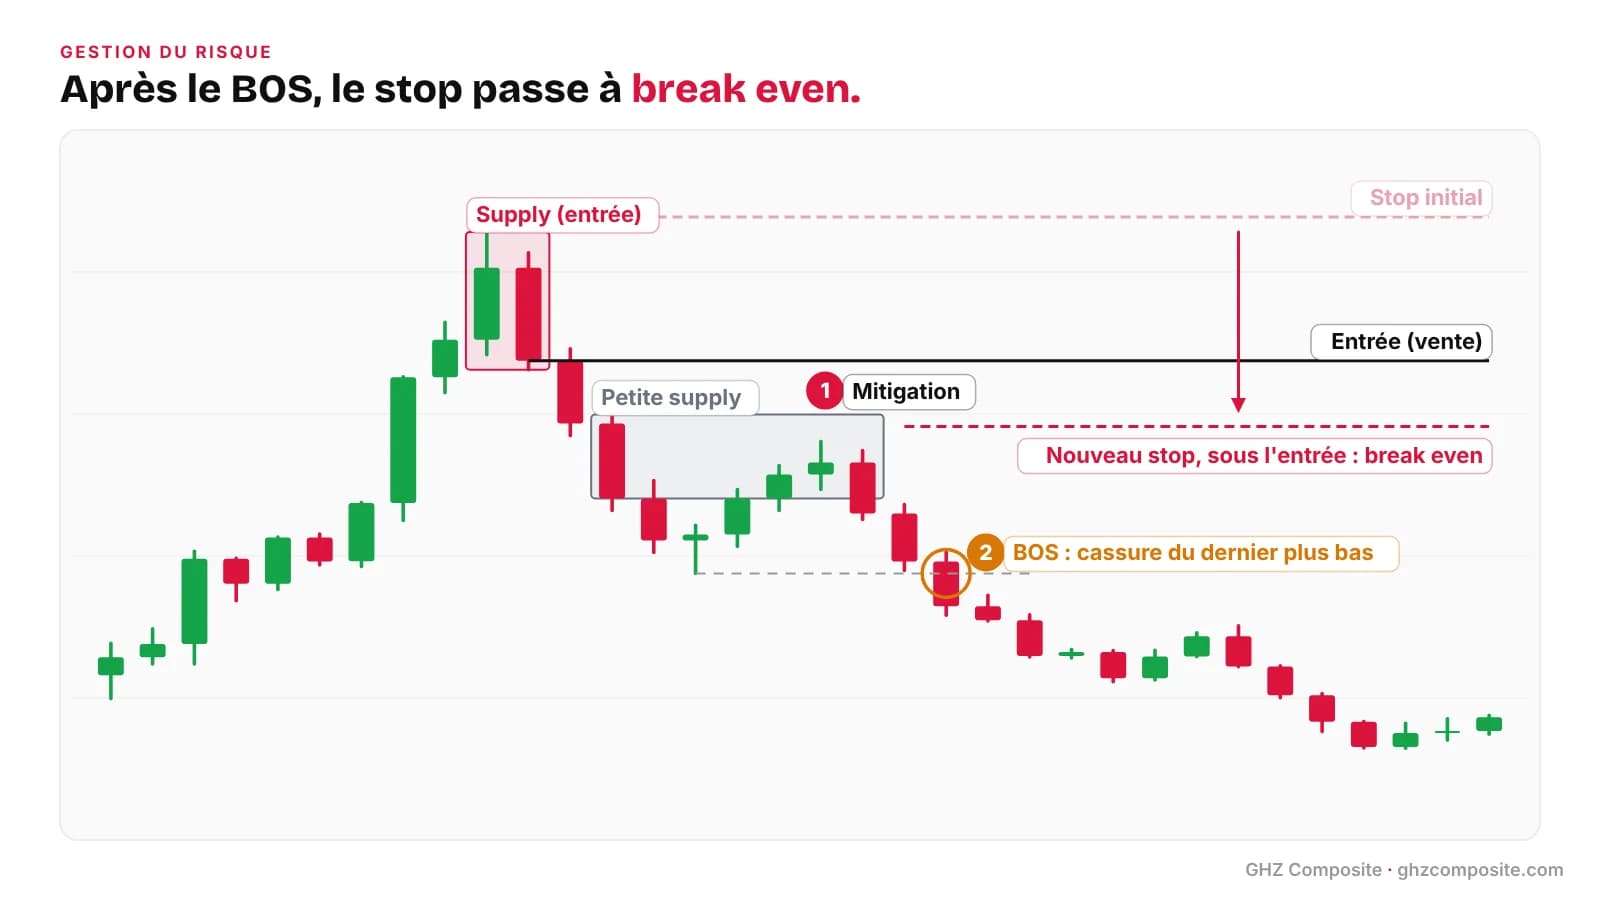
L'ebook illustre la cassure sur une vente : supply, retour du prix dans la zone et réaction sans nouveau plus haut (la mitigation), puis BOS (break of structure, cassure du dernier plus bas). Ton stop passe juste au-dessus de la mitigation, sous ton prix d'entrée : tu es à BE. Le BOS est détaillé dans la structure de marché.
En spot, sans ordre stop, passer à BE veut simplement dire : tu revends si le prix revient à ton prix d'entrée.
Déplacer son stop ensuite
Ensuite, on ne suit pas le prix au millimètre. À la vente, on ne déplace le stop qu'à la cassure d'un nouveau plus bas (à l'achat, d'un nouveau plus haut). Seule exception : si une grosse distribution se forme contre ta position d'achat, tu remontes ton stop pour verrouiller une partie du gain.
Prendre ses profits : des sorties graduées
La sortie, c'est de l'optimisation, « pas une mécanique » : pas de plan figé, on lit ce que fait le marché près de l'objectif.
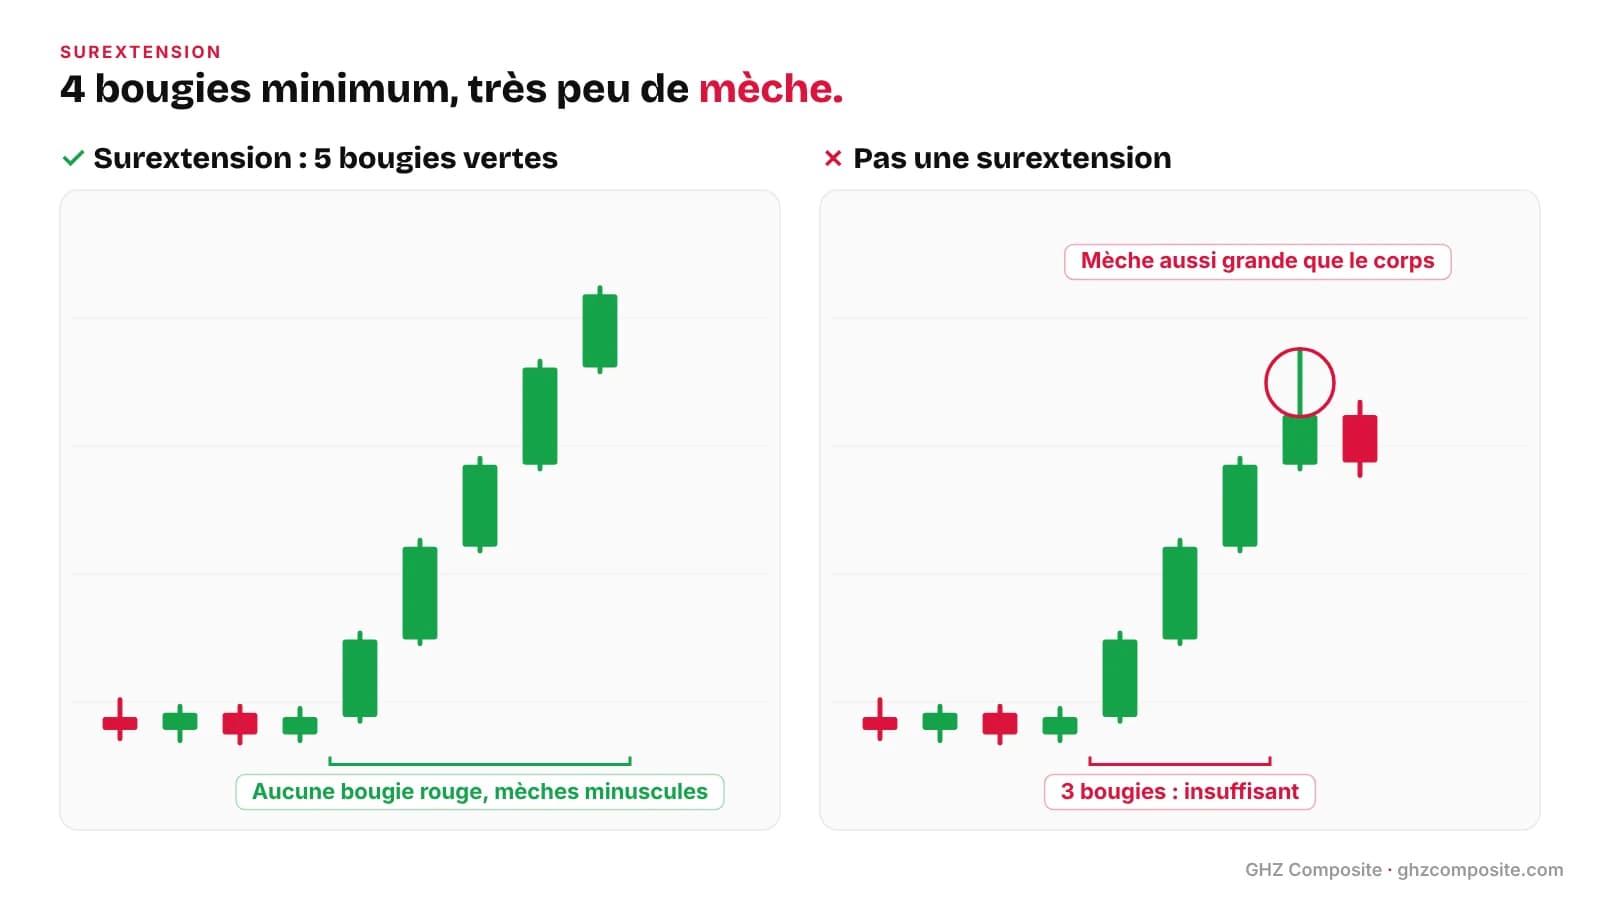
- Surextension seule (au moins 4 bougies consécutives de même couleur, avec très peu de mèche) : on allège de moitié.
- Vraie distribution (EQH, liquidation, puis changement de structure baissier) : on sort du reste.
- Autres repères de sortie : la liquidation des EQH visés, l'entrée dans une supply ou un bloc, un COS en petite time-frame.
Détails dans la surextension et accumulation et distribution.
Le drawdown et la méthode des paliers DD1, DD2, DD3
Qu'est-ce que le drawdown ?
Le drawdown, c'est l'écart entre le plus haut de ton capital et son niveau actuel. De 100 000 € à 80 000 €, c'est 20 %. Et +20 % sur 80 000 € ne donne que 96 000 € : il faut +25 % pour revenir à 100 000 €.
La règle : risque divisé par 2 toutes les 4 R de perte
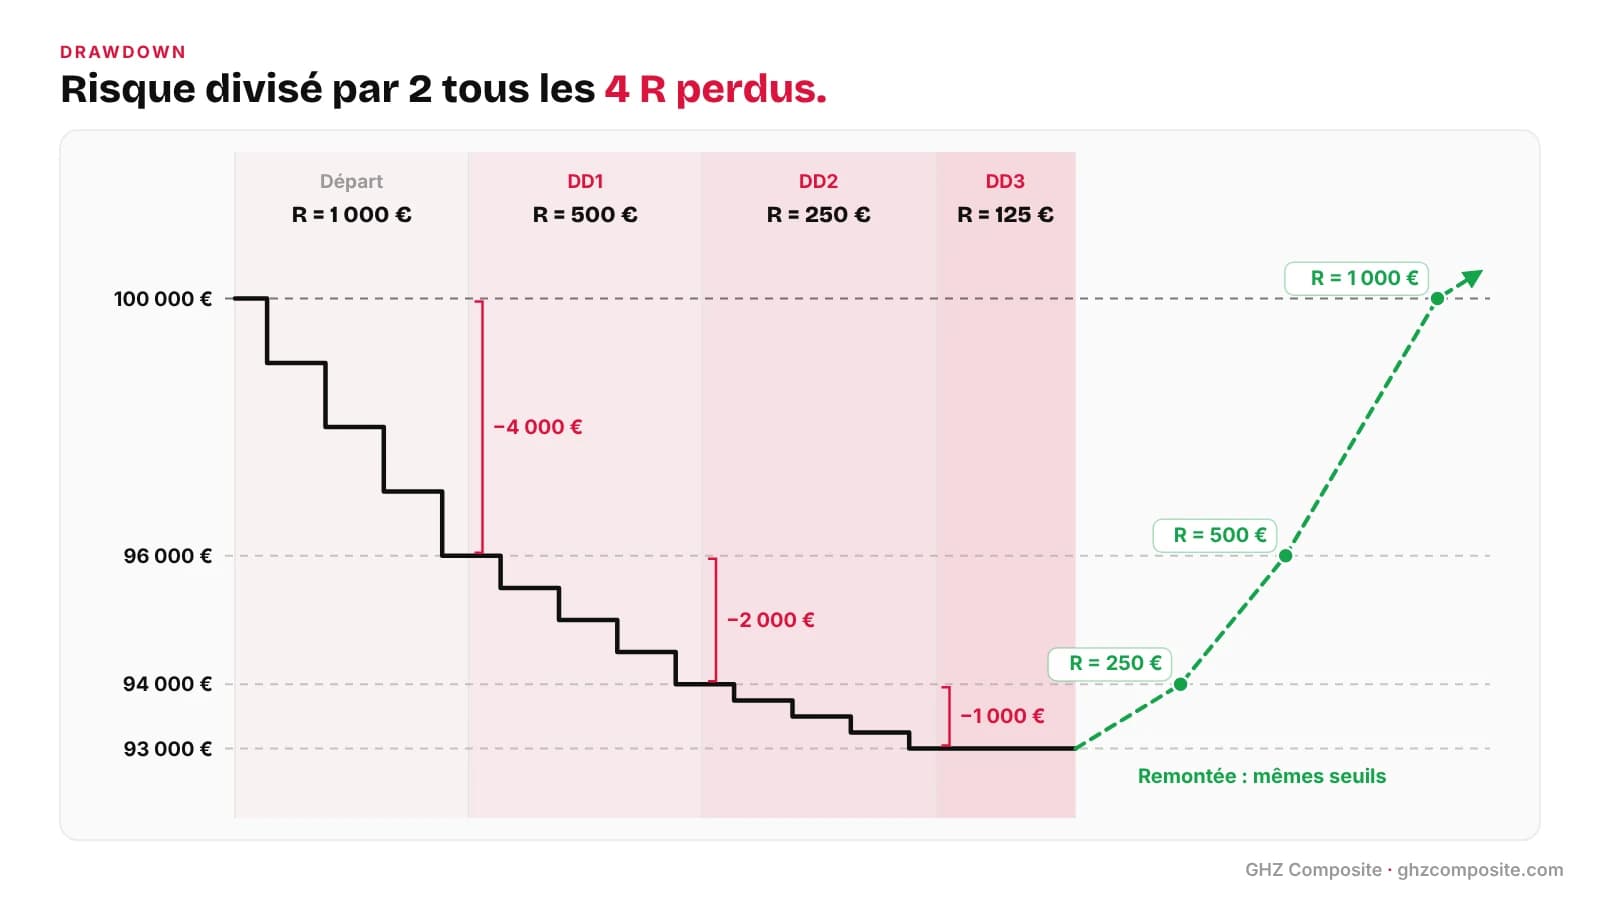
Après une série de pertes, on réduit son risque, jamais l'inverse. La méthode de l'ebook : chaque fois que tu perds 4 fois ton risque (4 R), tu divises ton risque par 2. Exemple avec 100 000 € et R = 1 000 € :
| Palier | Déclenchement | Calcul | Nouveau R |
|---|---|---|---|
| Départ | - | - | 1 000 € |
| DD1 | 96 000 € | 100 000 − 4 × 1 000 | 500 € |
| DD2 | 94 000 € | 96 000 − 4 × 500 | 250 € |
| DD3 | 93 000 € | 94 000 − 4 × 250 | 125 € |
À chaque palier, le capital chute moins : 4 000 €, puis 2 000 €, puis 1 000 €. Quand les résultats repartent, tu remontes les paliers dans l'autre sens : DD2 au-dessus de 94 000 €, DD1 à 96 000 €, risque initial au-dessus de 100 000 €.
Variante plus simple, utilisée aussi chez nous : diviser son risque par 2 dès qu'une série de pertes a entamé le capital, sans compter les paliers. L'important est le principe : moins tu as de capital, moins tu risques.
Les séries de pertes existent : ce que montre notre track record
Octobre 2026, au 25 octobre : 4 positions, 4 pertes (NEAR le 12, WLD le 18, LINK le 22, BAT le 24), soit -4 R. Si elles partent d'un sommet du capital, c'est exactement l'écart qui déclenche le DD1.
Le 9 décembre 2024 : 8 pertes le même jour, -1 R chacune. Le mois s'est pourtant terminé à +130,5 R sur 42 positions, parce que chaque perte est restée à -1 R. Résultats passés, qui ne préjugent pas des résultats futurs ; tout est sur le track record.
Les erreurs fréquentes
- Juger une méthode sur son taux de réussite : le trader A gagne 70 % du temps et perd de l'argent.
- Prendre un trade à 1,5 ou 2 R parce que le setup est joli : sous 3 R, on passe.
- Dimensionner sur le montant engagé plutôt que sur la distance au stop, ou oublier les frais.
- Laisser une perte dépasser 1 R : éloigner son stop, ou cumuler des entrées sans mettre les précédentes à BE.
- Passer à BE au hasard, dès que le prix bouge un peu, sans liquidation, imbalance absorbée ni cassure.
- Augmenter son risque pour « se refaire » : l'inverse des paliers.
Exercice
1. Capital de 10 000 €, long avec un RR potentiel de 5, 1 % de risque. Quels sont le gain et la perte potentiels ? (ebook p. 11)
Voir la correction
1 % de 10 000 € = 100 €. SL touché : -100 €. TP atteint : 100 € × 5 = +500 €.
2. Capital de 100 000 €, R = 1 000 €, 12 pertes d'affilée. Quel capital avec les paliers DD1, DD2, DD3, et sans ? (ebook p. 126)
Voir la correction
Avec : 4 × 1 000 + 4 × 500 + 4 × 250 = 7 000 € de pertes, capital à 93 000 €, en DD3 avec R = 125 €. Sans : 100 000 − 12 × 1 000 = 88 000 €, soit 5 000 € de plus perdus.
FAQ
Combien risquer par trade en trading ?
Un montant fixe, 1 % du capital par défaut (1 R), et jamais plus de 1 R perdu par position. Après une série de pertes, ce risque est réduit.
Comment calculer le ratio risque/rendement ?
Divise la distance entrée-TP par la distance entrée-SL. Entrée à 100, stop à 95, TP à 115 : 15 ÷ 5 = RR de 3.
Quel est un bon ratio risque/rendement ?
Nous ne prenons pas de trade sous 3, et visons plutôt 4. Avec un RR de 3, 25 % de réussite suffisent pour être à l'équilibre avant frais. Sous 1, il faut un taux de réussite très élevé.
Comment calculer la taille de lot en trading ?
Montant risqué ÷ distance au stop. En forex, avec 100 $ de risque et un stop de 20 pips à 10 $ le pip par lot standard, cela donne 0,5 lot.
Quand passer à break even ?
Sur critères : liquidation des EQH au-dessus de ton entrée, imbalance absorbée, ou cassure de structure dans ton sens. En spot, être à BE veut dire revendre si le prix revient à ton prix d'entrée.
Que faire après une série de pertes ?
Réduire son risque, jamais l'augmenter. Avec les paliers de l'ebook, tu divises ton risque par 2 tous les 4 R perdus ; variante simple, tu le divises par 2 dès que la série entame ton capital.
Pour aller plus loin
- Liquidité en trading : où le prix va chercher les stops, et donc où ne pas mettre le tien.
- Structure de marché : lire la tendance, le BOS et le COS (CHOCH)
- La surextension (overextension) : notre setup signature, et le signal pour alléger une position.
- Accumulation et distribution en trading : confirmer ton entrée dans un POI, la confirmation qui fixe ton stop.
- Toutes nos positions, gagnantes comme perdantes : le track record.
Envie d'appliquer cette gestion du risque sur une méthode complète ? Dans l'accompagnement GHZ Composite, tu retrouves toute la méthode Smart Money Concepts, nos analyses et un suivi pendant 12 mois. Pour commencer, télécharge le PDF gratuit. Des alertes, pas des prédictions : à toi de juger sur pièces.
Le trading comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Ce guide est un contenu éducatif, pas un conseil en investissement personnalisé.